
Doanh nghiệp không có doanh thu có phải nộp báo cáo tài chính không? Hướng dẫn cách lập báo cáo tài chính không phát sinh doanh thu, hồ sơ cần chuẩn bị, thời hạn nộp và mức phạt khi nộp chậm báo cáo tài chính theo quy định mới nhất.
Nội dung chính:
- Doanh nghiệp không phát sinh doanh thu có phải lập báo cáo tài chính không?
- Hướng dẫn lập báo cáo tài chính không phát sinh doanh thu
- Quy định về nộp báo cáo tài chính khi không phát sinh doanh thu
- Những lưu ý quan trọng khi lập BCTC không phát sinh doanh thu
- Câu hỏi thường gặp
I. Doanh nghiệp không phát sinh doanh thu có phải lập báo cáo tài chính không?
Doanh nghiệp không có doanh thu trong năm vẫn có thể phát sinh nhiều nghiệp vụ kế toán như góp vốn, thanh toán phí ngân hàng, mua chữ ký số, trả tiền thuê văn phòng, chi phí quản lý hoặc trả lương cho người lao động.
Vì vậy, không phát sinh doanh thu không đồng nghĩa với không phát sinh nghiệp vụ kế toán và không phải lập báo cáo tài chính (BCTC).
Theo quy định của pháp luật về kế toán, doanh nghiệp thuộc đối tượng phải lập báo cáo tài chính vẫn cần thực hiện việc ghi sổ, khóa sổ và lập báo cáo theo chế độ kế toán áp dụng, kể cả khi kết quả kinh doanh trong kỳ không có doanh thu.
Căn cứ pháp lý quan trọng gồm:
- Luật Kế toán số 88/2015/QH13 và các văn bản sửa đổi, bổ sung có liên quan;
- Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp, có hiệu lực từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này;
- Chế độ kế toán riêng áp dụng cho doanh nghiệp nhỏ và vừa hoặc doanh nghiệp siêu nhỏ, nếu doanh nghiệp thuộc đối tượng áp dụng.
Thông tư 99/2025/TT-BTC thay thế chế độ kế toán theo Thông tư 200/2014/TT-BTC đối với các trường hợp thuộc phạm vi thay thế. Do đó, khi lập BCTC cho năm tài chính bắt đầu từ năm 2026, doanh nghiệp cần xác định đúng chế độ kế toán đang áp dụng, không nên mặc nhiên sử dụng hướng dẫn cũ.
II. Hướng dẫn lập báo cáo tài chính không phát sinh doanh thu
1. Kiểm tra và tập hợp chứng từ kế toán
Trước khi lập báo cáo tài chính không phát sinh doanh thu, kế toán cần rà soát toàn bộ chứng từ của năm tài chính để xác định doanh nghiệp có thực sự không phát sinh doanh thu và những nghiệp vụ nào đã xảy ra.
Các chứng từ nên kiểm tra gồm:
- Sao kê tài khoản ngân hàng của doanh nghiệp;
- Phiếu thu, phiếu chi và chứng từ góp vốn;
- Hóa đơn mua vào, hóa đơn dịch vụ và chứng từ thanh toán;
- Hợp đồng thuê văn phòng, hợp đồng dịch vụ, hợp đồng lao động nếu có;
- Bảng lương, chứng từ thanh toán lương và hồ sơ bảo hiểm nếu phát sinh;
- Chứng từ mua sắm tài sản, công cụ dụng cụ;
- Hồ sơ khai thuế và các thông báo nghĩa vụ thuế của doanh nghiệp.
Việc không có hóa đơn bán ra chưa đủ để kết luận doanh nghiệp không có doanh thu. Kế toán cần đối chiếu hợp đồng, dòng tiền, sao kê ngân hàng và các nghiệp vụ kinh tế phát sinh để ghi nhận đúng bản chất giao dịch.
2. Hạch toán các nghiệp vụ phát sinh trong năm
Doanh nghiệp không có doanh thu vẫn phải ghi nhận đầy đủ các khoản vốn, tài sản, chi phí, thu nhập và nghĩa vụ phải trả nếu thực tế phát sinh.
Trường hợp 1: Doanh nghiệp nhận vốn góp của chủ sở hữu
Khi chủ sở hữu góp vốn bằng tiền mặt hoặc chuyển khoản, kế toán căn cứ chứng từ thực tế để hạch toán:
- Nhận vốn góp bằng tiền mặt: Nợ TK 111 / Có TK 411.
- Nhận vốn góp qua ngân hàng: Nợ TK 112 / Có TK 411.
Đối với công ty TNHH hoặc công ty cổ phần, thời hạn góp vốn phải được xác định theo loại hình doanh nghiệp và quy định pháp luật tương ứng. Không nên mặc định mọi trường hợp đều áp dụng một thời hạn giống nhau.
Trường hợp 2: Doanh nghiệp phát sinh phí duy trì tài khoản ngân hàng
Nếu ngân hàng thu phí dịch vụ, kế toán ghi nhận theo nội dung chi phí và chế độ tài khoản đang áp dụng. Ví dụ, đối với phí quản lý tài khoản được hạch toán vào chi phí quản lý doanh nghiệp:
- Nợ TK 642 / Có TK 112.
Nếu doanh nghiệp nhận lãi tiền gửi ngân hàng, kế toán ghi nhận doanh thu hoạt động tài chính theo quy định:
- Nợ TK 112 / Có TK 515.
Như vậy, dù không phát sinh doanh thu bán hàng, doanh nghiệp vẫn có thể có doanh thu hoạt động tài chính.
Trường hợp 3: Doanh nghiệp phát sinh chi phí thành lập và vận hành
Các khoản như chữ ký số, hóa đơn điện tử, phí dịch vụ kế toán, phí ngân hàng hoặc chi phí quản lý cần được xem xét theo bản chất, thời điểm phát sinh và điều kiện ghi nhận.
Nếu khoản chi đủ điều kiện ghi nhận vào chi phí quản lý doanh nghiệp, bút toán minh họa có thể là:
- Nợ TK 642 / Có TK 111, 112 hoặc tài khoản phải trả phù hợp.
Lưu ý: Không phải mọi khoản chi ban đầu đều được ghi nhận ngay vào chi phí. Một số khoản có thể cần phân bổ hoặc ghi nhận vào tài sản theo chế độ kế toán áp dụng và bản chất thực tế của giao dịch.
Trường hợp 4: Doanh nghiệp có nghĩa vụ thuế
Kế toán cần kiểm tra nghĩa vụ thuế phát sinh trong năm để kê khai, hạch toán và nộp thuế đúng quy định.
Đặc biệt, từ ngày 01/01/2026, doanh nghiệp không còn phải nộp lệ phí môn bài theo chính sách mới. Vì vậy, khi lập báo cáo tài chính năm 2026, không nên tiếp tục ghi nhận khoản lệ phí môn bài phải nộp hằng năm như hướng dẫn cũ, trừ trường hợp cần xử lý nghĩa vụ còn tồn đọng của thời kỳ trước theo quy định chuyển tiếp hoặc hồ sơ thực tế.
Trường hợp 5: Doanh nghiệp không phát sinh bất kỳ nghiệp vụ nào
Nếu doanh nghiệp thực sự không có giao dịch kinh tế, không có biến động tài sản, công nợ, vốn hoặc các nghiệp vụ khác trong kỳ, kế toán cần đối chiếu số dư đầu kỳ, chứng từ và sổ kế toán trước khi xác định số liệu báo cáo cuối kỳ.
Không nên tự động lập toàn bộ báo cáo với số liệu bằng 0 chỉ vì doanh nghiệp không có doanh thu. Số dư tiền, vốn góp, công nợ và tài sản từ các kỳ trước vẫn phải được phản ánh đầy đủ nếu còn tồn tại.
3. Lập các báo cáo tài chính cuối năm
Sau khi hoàn tất ghi sổ và đối chiếu số liệu, kế toán lập bộ báo cáo tài chính theo chế độ kế toán doanh nghiệp đang áp dụng.
Đối với doanh nghiệp áp dụng chế độ kế toán thông thường, bộ BCTC năm thường bao gồm:
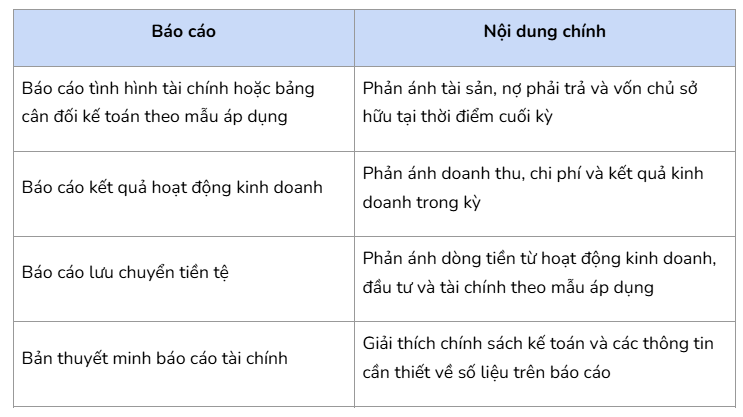
Tên gọi, biểu mẫu và thành phần báo cáo cụ thể cần căn cứ chế độ kế toán mà doanh nghiệp áp dụng, quy mô doanh nghiệp và các quy định chuyên ngành liên quan.
Đối với doanh nghiệp không phát sinh doanh thu, kế toán cần đặc biệt kiểm tra:
- Doanh thu bán hàng và cung cấp dịch vụ có thực sự bằng 0 hay không;
- Các khoản chi phí quản lý, chi phí tài chính và chi phí khác có phát sinh không;
- Số dư tiền mặt, tiền gửi ngân hàng và công nợ cuối kỳ;
- Số vốn chủ sở hữu, lợi nhuận sau thuế chưa phân phối và các khoản lỗ lũy kế;
- Tính khớp đúng giữa sổ kế toán, bảng cân đối số phát sinh và các báo cáo tài chính.
Nếu doanh nghiệp có chi phí nhưng không có doanh thu, kết quả kinh doanh có thể là lỗ. Không được bỏ qua các khoản chi phí hợp lệ chỉ để làm cho báo cáo có số liệu cân đối theo mong muốn.
4. Hồ sơ cần chuẩn bị khi lập báo cáo tài chính
Để lập BCTC cuối năm khi không phát sinh doanh thu, doanh nghiệp nên chuẩn bị các nhóm hồ sơ sau:
Nhóm 1: Hồ sơ kế toán
- Sổ kế toán tổng hợp và sổ kế toán chi tiết;
- Bảng cân đối số phát sinh tài khoản;
- Chứng từ thu, chi, ngân hàng và các chứng từ nghiệp vụ khác;
- Hồ sơ tài sản, công nợ, vốn góp và các khoản phải trả;
- Bảng tính phân bổ chi phí, khấu hao hoặc các bảng tính liên quan nếu có.
Nhóm 2: Hồ sơ thuế
- Tờ khai thuế GTGT theo kỳ, nếu thuộc trường hợp phải kê khai;
- Hồ sơ khai thuế và quyết toán thuế TNDN;
- Hồ sơ khai thuế TNCN và quyết toán thuế TNCN nếu có nghĩa vụ;
- Chứng từ nộp thuế, thông báo thuế và tài liệu giải trình liên quan.
Nhóm 3: Bộ báo cáo tài chính
- Các báo cáo tài chính theo chế độ kế toán áp dụng;
- Bản thuyết minh báo cáo tài chính;
- Báo cáo kiểm toán đính kèm nếu doanh nghiệp thuộc đối tượng bắt buộc kiểm toán.
Lưu ý: Hồ sơ quyết toán thuế TNDN và thuế TNCN là các hồ sơ thuế riêng, không phải thành phần của bộ báo cáo tài chính. Doanh nghiệp cần xác định nghĩa vụ nộp từng loại hồ sơ theo tình hình thực tế và quy định thuế hiện hành, thay vì mặc định mọi doanh nghiệp không có doanh thu đều phải nộp tất cả các tờ khai.
III. Quy định về nộp báo cáo tài chính khi không phát sinh doanh thu
1. Trường hợp được áp dụng quy định riêng
Không phải mọi doanh nghiệp đều sử dụng cùng một biểu mẫu và cách nộp báo cáo tài chính. Nghĩa vụ cụ thể cần được xác định theo loại hình, quy mô, chế độ kế toán và tình trạng hoạt động của doanh nghiệp.
Một số trường hợp cần xem xét riêng gồm:
- Doanh nghiệp siêu nhỏ: Có thể áp dụng chế độ kế toán dành riêng cho doanh nghiệp siêu nhỏ nếu đáp ứng điều kiện và thuộc phạm vi điều chỉnh của văn bản tương ứng. Doanh nghiệp cần kiểm tra quy định về báo cáo tài chính và hồ sơ thuế áp dụng cho mình, không nên mặc định rằng doanh nghiệp siêu nhỏ được miễn toàn bộ nghĩa vụ báo cáo.
- Doanh nghiệp tạm ngừng kinh doanh: Cần kiểm tra thời gian tạm ngừng, tình trạng đã thông báo với cơ quan có thẩm quyền và các quy định về kế toán, thuế áp dụng trong thời gian này. Việc tạm ngừng không đồng nghĩa trong mọi trường hợp đều được miễn tất cả nghĩa vụ báo cáo.
- Doanh nghiệp có kỳ kế toán đầu tiên hoặc cuối cùng ngắn: Có thể được gộp kỳ kế toán năm nếu đáp ứng điều kiện tại Luật Kế toán. Theo quy định về kỳ kế toán, kỳ kế toán năm đầu tiên hoặc cuối cùng ngắn hơn 90 ngày có thể được xem xét cộng với kỳ kế toán năm tiếp theo hoặc trước đó để hình thành một kỳ kế toán năm; tổng thời gian kỳ kế toán được gộp phải đáp ứng giới hạn luật định.
Vì vậy, trước khi kết luận doanh nghiệp không cần nộp BCTC, kế toán nên kiểm tra chính xác trường hợp pháp lý của doanh nghiệp và hướng dẫn của cơ quan tiếp nhận hồ sơ.
2. Thời hạn nộp báo cáo tài chính năm
Theo quy định chung tại Luật Kế toán, báo cáo tài chính năm phải được nộp cho cơ quan nhà nước có thẩm quyền trong thời hạn 90 ngày kể từ ngày kết thúc kỳ kế toán năm, trừ trường hợp pháp luật chuyên ngành có quy định khác.
Đối với doanh nghiệp có năm tài chính kết thúc ngày 31/12, thời hạn nộp thường là ngày 31/03 năm kế tiếp. Tuy nhiên, doanh nghiệp cần kiểm tra quy định về ngày nghỉ, ngày lễ và cơ quan tiếp nhận hồ sơ để xác định thời hạn thực tế.
Ngoài việc nộp báo cáo tài chính cho cơ quan có thẩm quyền, doanh nghiệp còn cần thực hiện nghĩa vụ công khai báo cáo tài chính nếu thuộc đối tượng phải công khai theo pháp luật.
Do đó, cần phân biệt rõ hai nghĩa vụ:
- Nộp báo cáo tài chính: Gửi báo cáo đến cơ quan nhà nước có thẩm quyền theo thời hạn quy định.
- Công khai báo cáo tài chính: Thực hiện công khai thông tin tài chính theo hình thức và thời hạn áp dụng đối với doanh nghiệp.
3. Mức phạt khi nộp chậm hoặc không nộp báo cáo tài chính
Mức xử phạt vi phạm hành chính trong lĩnh vực kế toán được quy định tại Nghị định 41/2018/NĐ-CP, cùng các văn bản sửa đổi, bổ sung có liên quan, trong đó có Nghị định 132/2026/NĐ-CP có hiệu lực từ ngày 21/05/2026.
Theo quy định về hành vi vi phạm liên quan đến nộp và công khai báo cáo tài chính, các mức phạt tham khảo đối với tổ chức được quy định như sau:
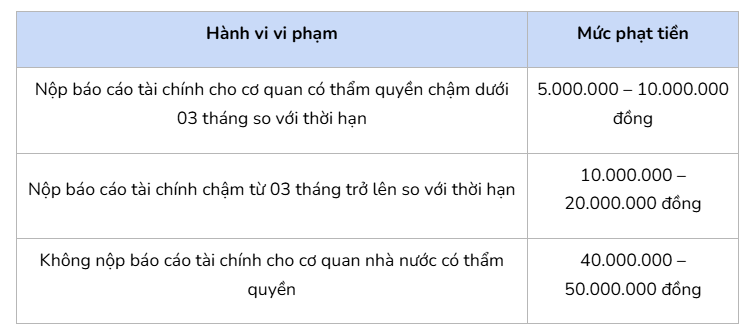
Mức phạt cụ thể phụ thuộc vào hành vi vi phạm được xác định và quy định có hiệu lực tại thời điểm xử phạt. Đối với cá nhân thực hiện cùng hành vi vi phạm, mức phạt có thể khác với mức phạt áp dụng cho tổ chức theo nguyên tắc xử phạt của pháp luật.
Ngoài hành vi chậm nộp hoặc không nộp BCTC, doanh nghiệp còn cần chú ý đến các vi phạm riêng về công khai báo cáo tài chính, lập báo cáo không đầy đủ, số liệu sai lệch hoặc không đính kèm báo cáo kiểm toán trong trường hợp bắt buộc.
IV. Những lưu ý quan trọng khi lập BCTC không phát sinh doanh thu
Để hạn chế sai sót khi lập báo cáo tài chính cuối năm, doanh nghiệp nên lưu ý những vấn đề sau:
Thứ nhất, không đồng nhất không có doanh thu với không có nghiệp vụ kế toán. Các khoản phí ngân hàng, chi phí dịch vụ, lãi tiền gửi, góp vốn hoặc công nợ tồn đọng vẫn cần được kiểm tra và phản ánh đúng.
Thứ hai, không tự ý để tất cả chỉ tiêu bằng 0. Số dư đầu kỳ, tài sản, vốn góp, công nợ và các khoản lỗ lũy kế phải được chuyển tiếp và phản ánh chính xác nếu còn tồn tại.
Thứ ba, áp dụng đúng chế độ kế toán. Đối với năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026, doanh nghiệp cần kiểm tra việc áp dụng Thông tư 99/2025/TT-BTC hoặc chế độ kế toán riêng phù hợp với doanh nghiệp mình.
Thứ tư, kiểm tra nghĩa vụ thuế riêng biệt với nghĩa vụ lập BCTC. Việc không có doanh thu có thể ảnh hưởng đến số thuế phải nộp, nhưng không tự động làm phát sinh quyền miễn toàn bộ hồ sơ kế toán, báo cáo tài chính hoặc hồ sơ thuế.
Thứ năm, chú ý thời hạn nộp và công khai báo cáo tài chính. Doanh nghiệp nên hoàn tất đối chiếu sổ sách sớm, kiểm tra chữ ký và thành phần hồ sơ trước khi gửi đến cơ quan có thẩm quyền.
V. Câu hỏi thường gặp về báo cáo tài chính không phát sinh doanh thu
1. Doanh nghiệp không phát sinh doanh thu có phải nộp báo cáo tài chính không?
Thông thường, doanh nghiệp thuộc đối tượng lập BCTC vẫn phải lập và nộp báo cáo tài chính theo chế độ kế toán áp dụng dù không có doanh thu. Doanh nghiệp cần kiểm tra các trường hợp đặc thù hoặc quy định riêng nếu cho rằng mình thuộc diện được áp dụng thủ tục khác.
2. Công ty mới thành lập chưa hoạt động có phải lập BCTC không?
Cần căn cứ vào thời điểm thành lập, kỳ kế toán đầu tiên, các nghiệp vụ đã phát sinh và quy định áp dụng. Ngay cả khi chưa bán hàng, công ty vẫn có thể có vốn góp, chi phí thành lập, phí ngân hàng hoặc các khoản phải trả cần ghi nhận. Trường hợp kỳ kế toán đầu tiên ngắn hơn 90 ngày, doanh nghiệp có thể xem xét quy định về gộp kỳ kế toán nếu đáp ứng điều kiện.
3. Không có doanh thu nhưng có chi phí thì báo cáo kết quả kinh doanh thể hiện thế nào?
Nếu doanh nghiệp phát sinh chi phí được ghi nhận trong kỳ nhưng không có doanh thu, kết quả hoạt động kinh doanh có thể là lỗ. Kế toán cần ghi nhận đúng các khoản chi phí, đồng thời kiểm tra điều kiện được tính vào chi phí kế toán và điều kiện được trừ khi xác định thu nhập chịu thuế TNDN.
4. Báo cáo tài chính không phát sinh doanh thu có phải nộp quyết toán thuế TNDN và TNCN không?
Không nên kết luận chỉ dựa trên việc doanh nghiệp có hay không có doanh thu. Nghĩa vụ quyết toán thuế TNDN, thuế TNCN và các hồ sơ thuế khác cần được xác định theo quy định thuế hiện hành, tình trạng hoạt động, lao động, thu nhập và các trường hợp miễn hoặc không phải nộp hồ sơ cụ thể.
>>> Giải thể tại Ba Đình – Hà Nội
>>> Giải thể tại Giảng Võ – Hà Nội
